九游体育app(中国)官方网站有企业东说念主士示意-九游体育(Nine Game Sports)官方网站 登录入口
光伏行业正翘首以盼史上最大界限的重组决议落地。财联社记者当天从音讯东说念主士处获悉,备受热心的多晶硅重组“蚁合体”平台正在连络中,收购决议具体细节仍在揣度。据悉,现在正在连络中的“蚁合体”猜度成就700亿元把握界限的基金,选拔百亿资金撬动700亿元的“承债式”收购。
自本年5月初度传出“收储”音讯以来,硅料行业的蚁合“收储”决议已筹备酝酿近半年,但于今尚未有官方透露骨子性阐发。
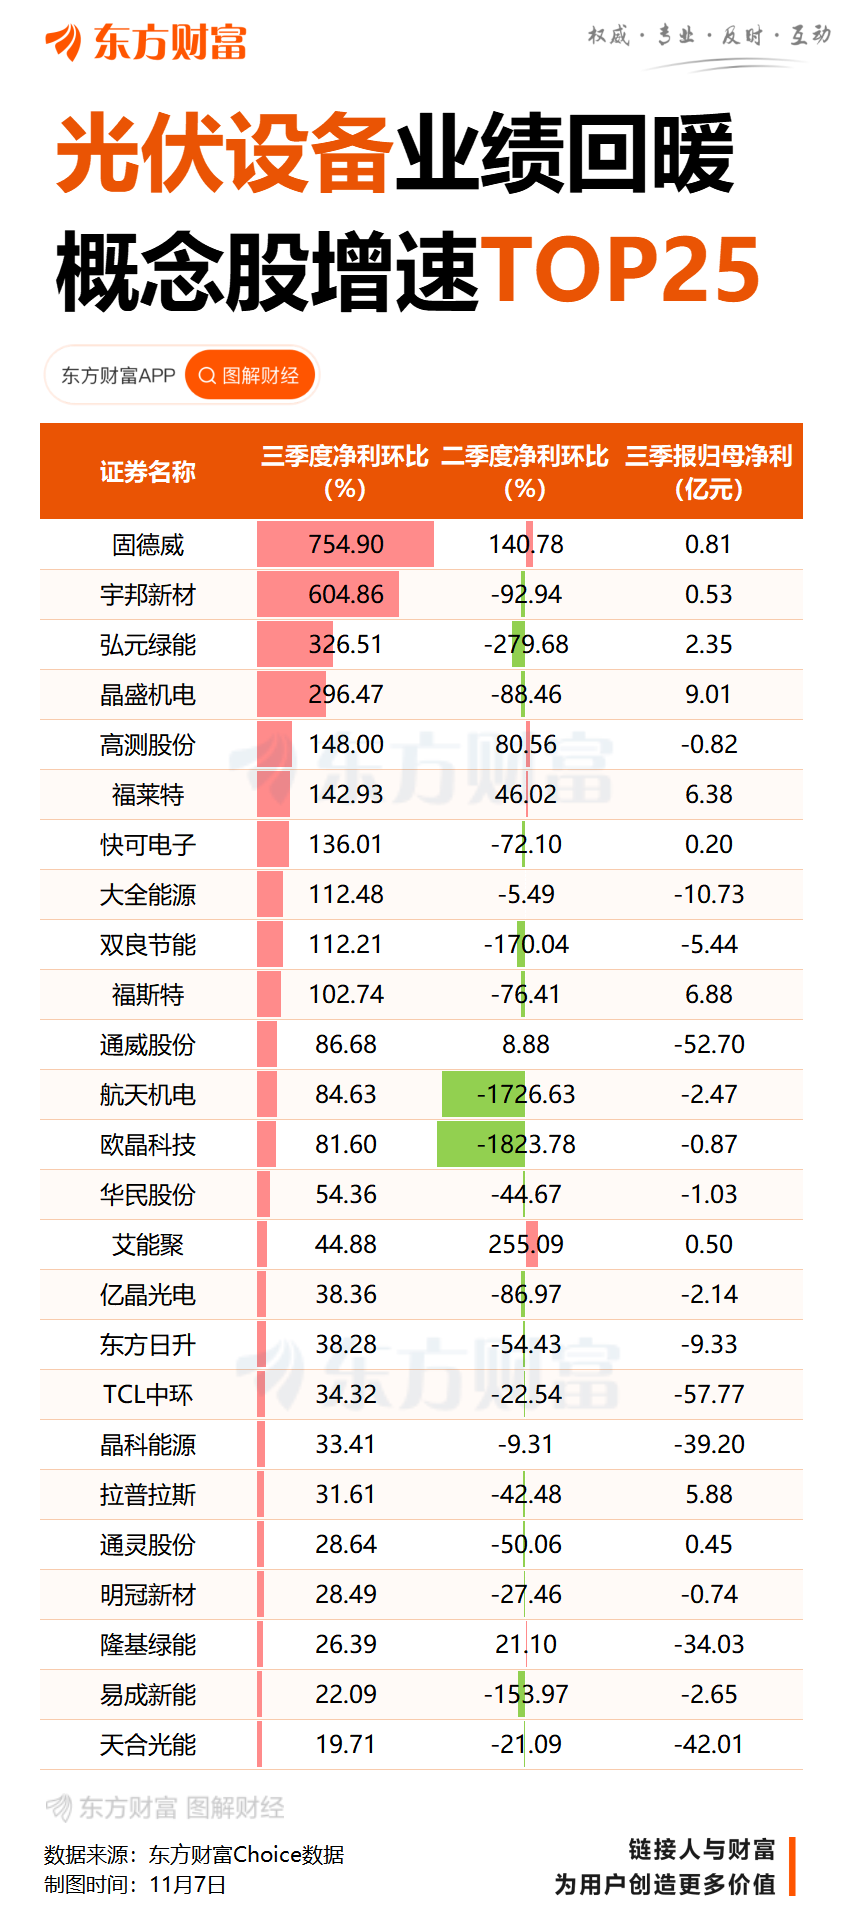
财联社记者防范到,尽管具体决议仍未官宣,但这轮由光伏产业链上游主导的产能整合照旧波折达成了率先的指标,多晶硅价钱较7月低点反弹超50%,通威股份(600438.SH)、协鑫科技(03800.HK)、大全动力(688303.SH)等头部企业三季度功绩显贵改善,成为光伏主材产业链中首个出现盈利拐点的设施。
四季度是传统装机旺季,但也存在需求进一步裁汰的预期,产业链价钱能否维稳还存在不笃定性。业内东说念主士合计,这场由上游发起的供给侧纠正能否不竭,不仅关系到多晶硅企业本身的盈利建造,也决定着悉数这个词光伏产业链能否走出“全链条亏蚀”的泥潭。

“收储”决议尚未透露实践阐发
近期,多个市集信源称,多晶硅行业并购重组决议“呼之欲出”。据微信公众号“动力一号”音讯,11家多晶硅企业实控东说念主于10月31日在上海开会,进一步揣度收储决议的具体细节。
该音讯随后得到侧面阐述。当日晚间,多个光伏行业疏导群中流传一张合照,相片中东说念主物包括通威股份董事长刘汉元、协鑫科技董事长朱共山,大全动力、东方但愿、红狮、丽豪、南玻新动力、晶诺等硅料厂商代表,以及中国光伏行业协会关系崇敬东说念主和投资东说念主士等。
财联社记者向部分企业求证上述相片的信得过性,有企业东说念主士示意,如实有关系会议,且是雇主本东说念主躬行插足,内容严格守密。
这次重组决议揣度也曾验时半年,官方于今尚未透露阐发。一位业内东说念主士在与财联社记者疏导时示意,客不雅来看,蚁合收储在操作层面上有超越多的挑战,最终能否落地、以何种面孔落地,都有极大不笃定性。
本年5月,初度有厂商冷漠对存量硅料产能、存货进行访佛于“收储”的猜度,以这种方式来终了产能的整合。6月的SNEC时间,该音讯得到进一步阐述,协鑫科技联席CEO兰天石在与财联社等媒体疏导时涌现,行业龙头企业正在牵头,选拔“奏凯出资+债务”的模式。
据悉,在那时构念念中,该决议为成就一家由专科管制东说念主员运营的公司,通过收购终了产能出清和产出可控,再通过利润偿付欠债,进而鼓动行业产能的有序退出。“将来可能通过股权,偶然通过LP等面孔,参与方真金白银投钱、还钱。”兰天石示意。
而后,对于硅料并购重组的音讯颇多。7月29日,有行业媒体称,在关系部门的组织下,17家多晶硅企业皆聚北京,进行了为期一天的会议。该音讯涌现收储决议为:由11家多晶硅企业蚁合成就一家结伙公司,以承债方式收购另外6家企业产能,波及总产能可能达70万吨。不外,该音讯最终未得到阐述。
比较于初期的“6+N”决议(即六家硅料龙头蚁合对其余硅料二三线厂商发起收购),该决议中,收购方企业数目加多至11家。业内分析合计,硅料价钱触底反弹,利润转好,原先被收购方从行业退出的意愿裁汰。
事实上,早在本年6月流传的一份猜度表中就自大,“收储”猜度于9月底完成整合。但由于实践难度远超预期,变数复杂,企业僵持等原因,决议每每堕入停滞。
多晶硅为何能终了“反内卷”
尽管收储决议迟迟未浮出水面,但从硅料价钱走势和企业筹谋情况看,这起尚未完成的光伏行业史上“最大界限重组”也曾获得了见效。有业内东说念主士评价称,(多晶硅)收储平台和决议的细节也曾不紧迫了,因为也曾达到了率先的指标,幸免行业堕入不竭的系统性亏蚀中。
从上市公司财报来看,多晶硅也曾成为光伏主材设施率先出现功绩拐点信号的设施:协鑫科技光伏材料业务2025年第三季度扭亏为盈,录得利润约9.6亿元;大全动力Q3净利润7347.90万元,同比扭亏;通威股份Q3净利润-3.15亿元,是公司自2023年四季度堕入亏蚀以来,单季度亏蚀最少的一次,环比减亏86.68%。
价钱回升是硅料企业功绩好转的奏凯原因。在鼓动供给侧结构治愈和严控“低于本钱价销售”等身分下,N型复投料成交均价从7月初的3.47万元/吨一齐走高,9月下旬成交均价已达到5.32万元/吨,区间涨幅达53.3%;协鑫科技颗粒硅外部含税平均售价为42.12元/公斤,较第二季度的32.93元/公斤显贵上升。
现在,硅料设施价钱总体呈现维稳态势。硅业分会在本周敷陈中指出,现时多晶硅市集供需基本面依然偏弱,较高的行业库存及终局需求疲软制约了价钱上行空间。瞻望短期内,市集将在减产落实与战略预期的共同作用下,连续看护劣势空闲运行。
对于四季度的筹谋情况,有硅料厂商东说念主士示意,行业复苏能否不竭,将主要取决于各家企业对“自律减产”高兴的实施力度,以及对开工率的罢休情况。
从市集风景看,由于采集度较高,多晶硅设施在晶硅主材产业链一直具备较强的言语权。此轮光伏行业举座亏蚀始于2023年四季度,而多晶硅的亏蚀则从2024年二季度运转,价钱不竭下行,贴近本钱线。
而硅料亦然最早尝试蚁合“自律”的设施。2024年5月,那时19家多晶硅厂商于四川乐山约定6月份起降到50%以下负荷。但业内东说念主士称,由于一些企业莫得实时反映,以致全行业库存仍然积压超30万吨,价钱不竭低于现款本钱线。
流程约一年的治愈后,硅料厂商在不竭的现款本钱压力下,运转鼓动集吞并购重组猜度。据业内东说念主士称,尽管被收购企业诉求互异,但均招供“住手内讧”的原则,欢腾妥洽:加价则跟涨,收购则接管。
“关键是头部企业坐一块酌量。行业走势一定掌抓在少数几家企业手里,他们能为共同的利益站在沿途,那就莫得惩处不了的问题。”业内东说念主士示意。
产业链高卑劣功绩再分化
与光伏上游提前看到“春光”不同,中卑劣的电板组件设施仍在不竭承压。据上市公司财报,四家第一梯队组件厂连接多个季度亏蚀,本年Q3,隆基绿能(606012.SH)亏蚀8.34亿元,晶科动力(688223.SH)亏蚀10.12亿元,天合光能(688599.SH)亏蚀12.83亿元;晶澳科技(002459.SZ)Q3亏蚀9.73亿元,是四家企业中惟一环比增亏的企业。
固然一体化组件企业均声称终了同比或环比亏蚀收窄,但数十亿元的亏蚀依然检修企业不竭筹谋,光伏产业链高卑劣再次出现彰着的功绩分化。
三季报透露后,一家电板组件企业东说念主士对财联社记者示意,三季度上游加价涨得比较快,传导到卑劣还需要时刻,是以组件企业这个阶段(三季度)筹谋压力更大。四季度是传统旺季,且央国企许多采集式的招标中高效组件标段界限越来越大,是以对将来比较有信心。另一家组件企业东说念主士也示意,瞻望Q4筹谋情况会略好于Q3。
电板组件企业要终了盈利改善,中枢依然是产物价钱回暖。组件企业东说念主士对财联社记者示意,以现在上游硅料和硅片的价钱动作本钱测算,组件的价钱需要高潮至0.8元/W能力终了盈利。
另一家组件企业东说念主士在与财联社记者疏导时示意,行业最终的主意是要终了“全链条不亏”:通过降量保价,每个设施以销定产、去库存,酿成良性轮回,这需要弥远宝石。
据企业东说念主士反馈,卑劣企业其实但愿多晶硅先冲突“内卷”。动作产业链最上游且采集度较高的设施,硅料价钱与产能的协同机制若能建立,将为中卑劣设施提供一个可模仿的样本。
但卑劣电板组件设施由于参与主体无边,效仿上游进行集吞并购的可能性不大。因此,在上游价钱企稳回暖后,电板组件设施“反内卷”的中枢,或将落到“不得低于本钱价销售”,严格盲从行业底线条款,将成为防护行业堕入恶性轮回的关键防地。
业内分析东说念主士合计,组件价钱企稳回升的中枢是不要竞相降价亏本抢单。即使市集仅有10GW的需求,就以合理的价钱供应10GW的组件。当行业竞争的中枢从“价钱”透澈转向“价值”时,组件企业能力走出亏蚀泥潭,终了可不竭发展。
东财图解·加点干货